
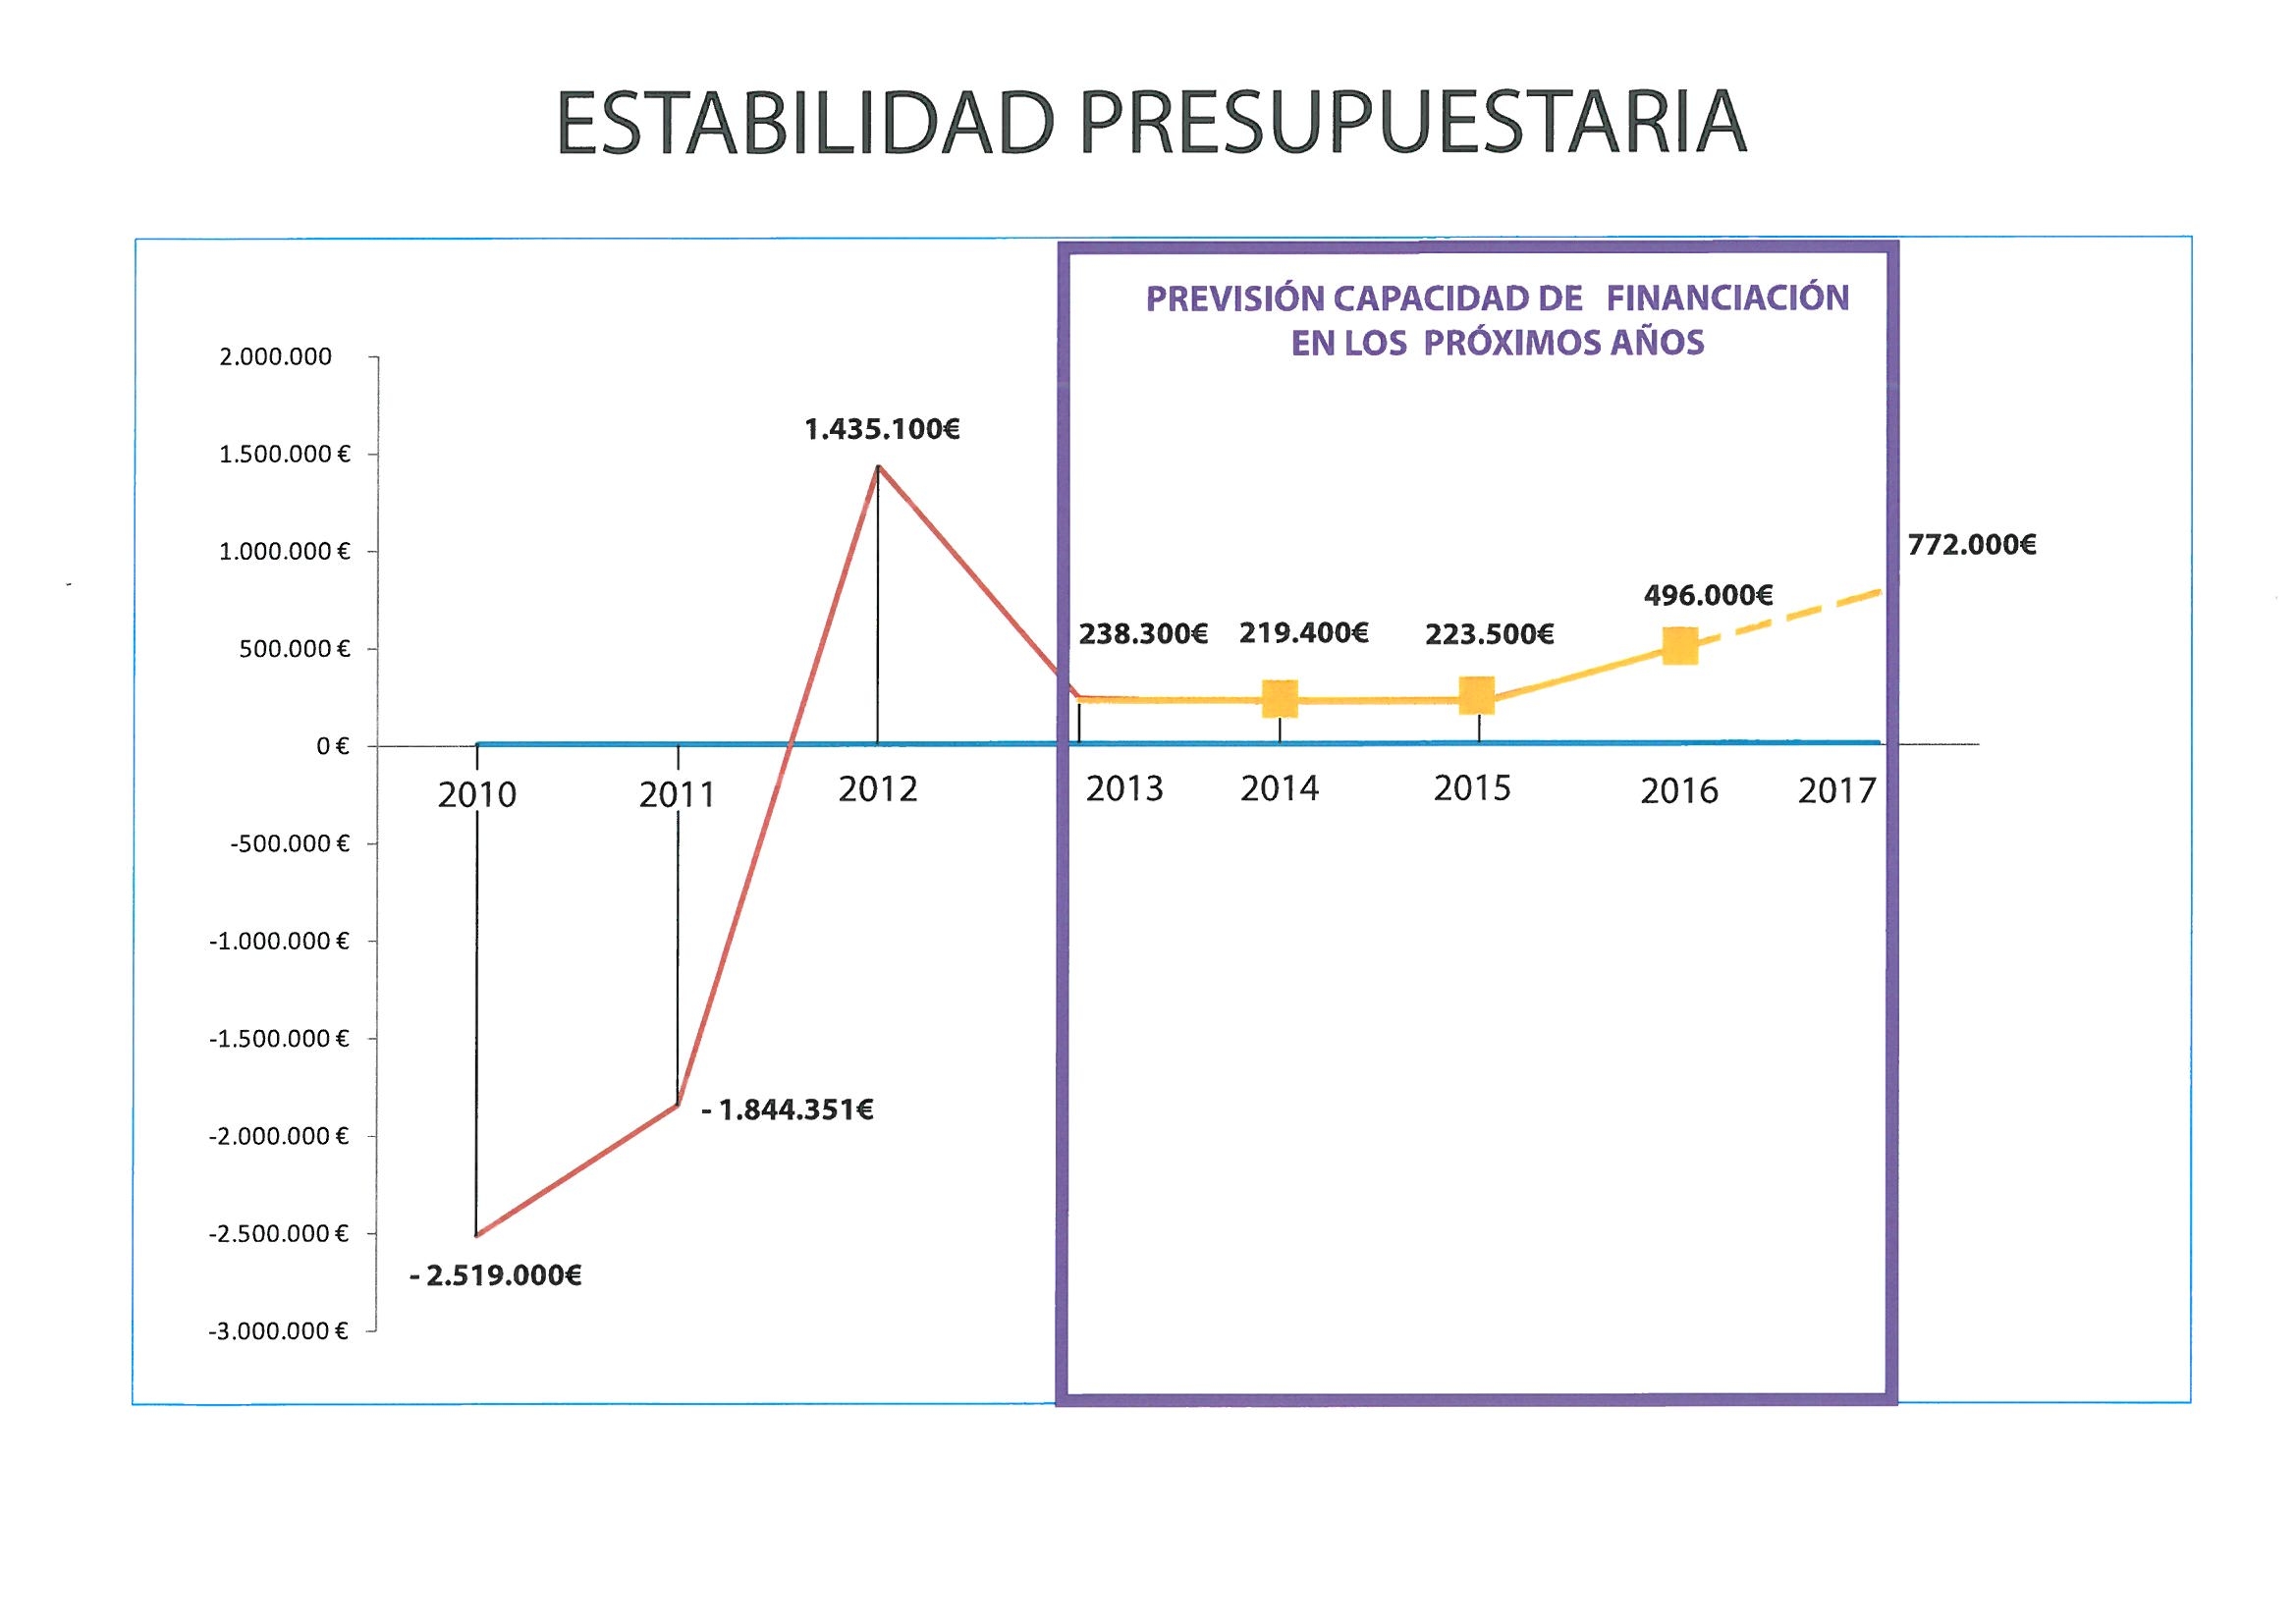
El Gobierno Municipal ha elaborado un marco Presupuestario a medio plazo, que otorga una Capacidad de Financiación al Ayuntamiento hasta el 2017 contemplada desde la contención del gasto y el superávit presupuestario.
Esa Capacidad de Financiación se destinará a inversiones, gastos imprevistos y a reducir el saldo negativo del remanente de tesorería provocado en los ejercicios anteriores (ese saldo negativo se redujo en 2012 en 610.201 €)
Entre los gastos imprevistos, el Ayuntamiento ha tenido que hacer frente a un pago de cerca de 273.000 €, según la sentencia por certificaciones de obra del año 2006.
No sólo contención, la reducción del gasto superfluo resulta fundamental porque con el control del déficit se puede aplicar una rebaja de impuestos (primera medida adoptada a principios de este año) y más recursos para invertir.
O lo que es lo mismo: cuanto más se reduzca el gasto superfluo más se tiene para invertir.
Esa es la premisa que el primer día de legislatura ha adoptado el Ayuntamiento de San Agustín.
Previsión a medio plazo según la Ley de Estabilidad
Siguiendo dichas premisas y las exigencias marcadas por el Ministerio de Hacienda conforme a la Ley de Estabilidad Presupuestaria 2/2012 (artículo 29) el Ayuntamiento de San Agustín está elaborando una previsión de marco presupuestario a medio plazo (periodo 2014-2017), que ya ha presentado al Ministerio de Hacienda, “La ley nos obliga a elaborar un marco presupuestario en base a unas estimaciones a cuatro años muy complicadas de hacer, pero muy necesarias. La tendencia de la previsión, una vez viendo cómo se ha comportado el ejercicio de 2012 y el que estamos a punto de finalizar, es mantener una capacidad de financiación positiva para este Ayuntamiento. Esa estimación de contención de gastos permitirá a este gobierno, como a los siguientes, invertir y cumplir con el principio de Estabilidad Presupuestaria y continuar reduciendo el dato negativo de Remanente de Tesorería”, afirma el concejal de Hacienda, Joaquín Aspíroz.
En el caso de este municipio, los marcos muestran un superávit anual durante el periodo (2014-2017). Ese superávit estimado, de confirmarse, se destinará a inversiones, gastos imprevistos y a reducir el saldo negativo del remanente de tesorería provocado en los ejercicios anteriores.
La previsión se está cumpliendo
Con la previsión de ahorro (ya se cumplió la previsión de 2012 de superávit de algo más de 1’4 millones €) y disminuyendo el saldo negativo del remanente de tesorería como se viene haciendo (en 2011 el saldo negativo de tesorería era de – 1.921.717 €, mientras que en 2012 se redujo hasta las – 1.310.970 €) se alcanza esa Capacidad de Financiación.
“El Ministerio obliga por Ley a todos los Ayuntamientos a hacer previsiones en el primer trimestre del año; pero es que además, esa previsión nos permite al gobierno planificar para invertir y para ir reduciendo el remanente negativo”, subraya Joaquín Aspíroz.
La previsión del Gobierno Municipal para los próximos años, presentada ya al Ministerio, también recoge ir reduciendo el saldo negativo de tesorería; y ello a pesar de que depende de muchas variables: los fondos líquidos, los derechos de cobro, las inversiones y las obligaciones de pago.
Concretamente, en relación a las obligaciones de pago, el pasado mes de febrero el Ayuntamiento tuvo que pagar 272.939 € a la empresa constructora de la Casa de Cultura, ya que estaba pendiente de pago desde el 2006, fecha en la que comenzaron una serie de litigios con la constructora por sobrecostes y modificados de obra que el Ayuntamiento entonces no aceptó. De este modo se ha cumplido la sentencia del Procedimiento Ordinario 6/2006.

